Thu thừa gấp nhiều lần thu thiếu
Kiểm toán Nhà nước (KTNN) công khai kết quả kiểm toán ngân sách tỉnh Tây Ninh năm 2025, cùng một chuyên đề về thuế giai đoạn 2023 - 2025: thanh tra, kiểm tra thuế; miễn, giảm, gia hạn nộp thuế; hoàn thuế giá trị gia tăng. Tổng số tiền KTNN kiến nghị xử lý là hơn 2.845 tỷ đồng. Ở phần "quản lý thu nội địa" - tức việc thu thuế, phí và các khoản thu khác ngay trong tỉnh, không kể thuế hàng xuất khẩu, nhập khẩu - nhiều phát hiện là thu thiếu, như 11 doanh nghiệp kê khai thiếu hơn 14 tỷ đồng thuế thu nhập doanh nghiệp. Riêng thuế khi bán nhà đất lại theo chiều ngược lại: thu thừa, và người chịu thiệt là người dân.
Đó là việc thu thuế thu nhập cá nhân (TNCN) khi chuyển nhượng quyền sử dụng đất, chuyển nhượng tài sản gắn liền với đất. Theo KTNN, có 1.756 trường hợp bị thu thừa thuế TNCN, tổng cộng hơn 9,8 tỷ đồng, do "xác định chưa đúng thu nhập chịu thuế" theo Điều 247 Luật Đất đai năm 2024 và Luật số 43/2024/QH15 - nói gọn là số tiền làm căn cứ để tính thuế chưa được xác định đúng như luật mới quy định. Cũng vì nguyên nhân ấy, chỉ có 60 trường hợp thu thiếu, với 134 triệu đồng.
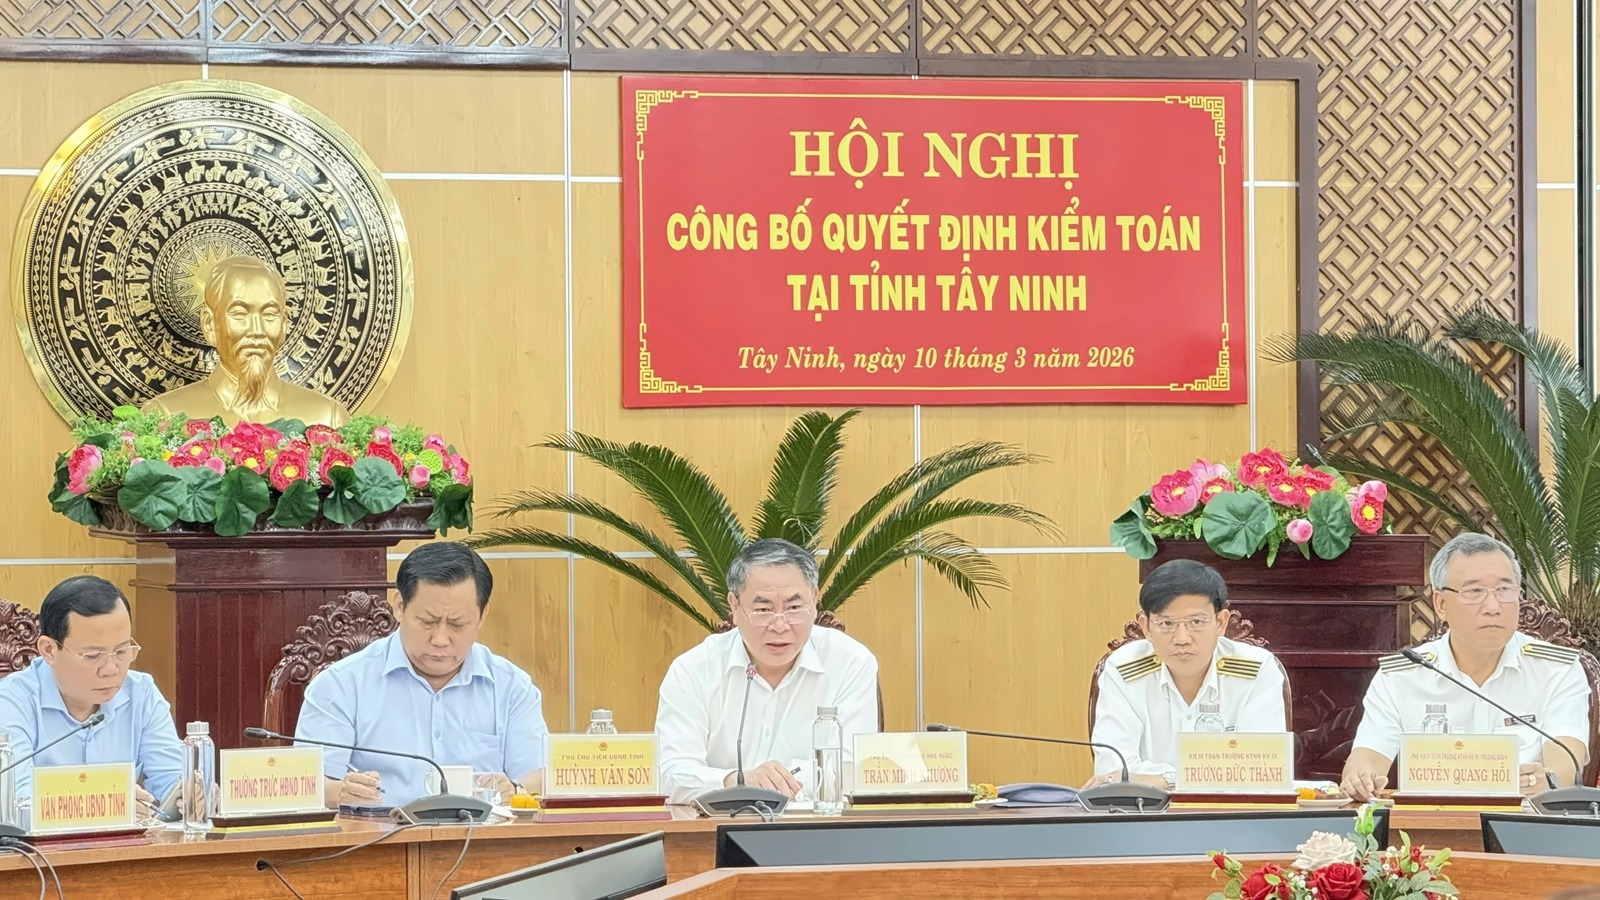
Hội nghị công bố quyết định kiểm toán ngân sách địa phương năm 2025 và chuyên đề thuế giai đoạn 2023 - 2025 tại tỉnh Tây Ninh, ngày 10/3/2026
Nhóm thứ hai gồm 910 trường hợp bị thu thừa (gần 5 tỷ đồng) và 55 trường hợp thu thiếu (36 triệu đồng). Lần này, chỗ lệch nằm ở giá trị căn nhà: theo KTNN, giá trị tính thuế được xác định không đúng quy định tại Điều 17 Thông tư 92/2015/TT-BTC của Bộ Tài chính. Theo thông tư này, khi bán nhà cùng với đất, phần giá trị nhà được xác định căn cứ giá tính lệ phí trước bạ nhà do UBND tỉnh quy định. Bản công khai không nêu cụ thể cách tính ở các trường hợp này đã lệch ra sao.
Đặt các con số cạnh nhau mới thấy điều khác thường. Ở nhóm thứ nhất, số trường hợp thu thừa gấp khoảng 29 lần số thu thiếu; tính theo tiền, gấp hơn 70 lần. Chia bình quân từ số liệu công khai, mỗi trường hợp bị thu thừa khoảng 5,5 - 5,6 triệu đồng. Thuế ở đây là 2%, nên mỗi 5,6 triệu đồng nộp thừa ứng với khoảng 280 triệu đồng mà giá dùng để tính thuế đã cao hơn mức luật quy định.
Người nộp các khoản thuế này là những cá nhân bán miếng đất, căn nhà của mình; với nhiều gia đình, 5 - 6 triệu đồng không phải món tiền nhỏ. Đây là phát hiện của cơ quan Kiểm toán, không phải kết luận sai phạm của ai, và bản công khai cũng không dùng chữ đó.
Luật đã thay đổi từ ngày 01/8/2024
Gốc của chuyện nằm ở một thay đổi trong luật. Trước đây, theo Thông tư 92/2015/TT-BTC, thuế TNCN khi chuyển nhượng quyền sử dụng đất không có công trình trên đất tính bằng 2% giá ghi trên hợp đồng; bảng giá đất của UBND tỉnh chỉ được dùng khi hợp đồng không ghi giá hoặc ghi thấp hơn. Điều 247 Luật Đất đai năm 2024 sửa khoản 1 Điều 14 Luật Thuế TNCN: thu nhập chịu thuế vẫn là giá chuyển nhượng từng lần, nhưng "trường hợp chuyển nhượng quyền sử dụng đất thì thu nhập chịu thuế tính theo giá đất trong bảng giá đất".
Người dân làm thủ tục đất đai tại Trung tâm Phục vụ hành chính công phường Long An, tỉnh Tây Ninh
Luật Đất đai năm 2024 ban đầu có hiệu lực từ ngày 01/01/2025. Ngày 29/6/2024, Quốc hội thông qua Luật số 43/2024/QH15, sửa khoản 1 Điều 252, đưa luật vào hiệu lực sớm từ ngày 01/8/2024 - cũng chính là điều khoản KTNN viện dẫn. Như vậy, từ ngày 01/8/2024, người chỉ bán quyền sử dụng đất, không kèm tài sản gắn liền với đất như nhà, công trình, nộp thuế TNCN trên giá đất trong bảng giá đất, không phải trên giá mua bán ghi ở hợp đồng.
Hướng dẫn thống nhất đến sau hơn 5 tháng. Ngày 17/01/2025, sau khi "nhận được công văn của một số Cục Thuế", Tổng cục Thuế có Công văn 299/TCT-CS gửi cục thuế các tỉnh, thành phố: chỉ chuyển nhượng quyền sử dụng đất thì tính theo giá đất trong bảng giá đất; chuyển nhượng cả đất và tài sản gắn liền thì tính theo giá chuyển nhượng từng lần, để các nơi "thực hiện thống nhất". Cục Thuế tỉnh Bà Rịa - Vũng Tàu (cũ) hỏi về vướng mắc này từ tháng 10/2024, ngày 13/02/2025 mới được Tổng cục Thuế trả lời, kèm bản sao Công văn 299.
Nếu thuế vẫn tính trên giá hợp đồng cao hơn bảng giá, người bán nộp nhiều hơn mức luật quy định. Bản công khai của KTNN không nêu cụ thể sai ở khâu nào, các trường hợp rơi vào thời gian nào, là hồ sơ chọn mẫu hay toàn bộ, cũng như kiến nghị cụ thể đối với khoản thu thừa.
Cũng cần nhìn nhận khách quan: quy định mới được áp dụng khi hướng dẫn chưa kịp ra, rồi đúng vào năm 2025, khi tỉnh hợp nhất với Long An, chuyển sang chính quyền địa phương 2 cấp và bộ máy thuế sắp xếp lại; đến hết năm 2025, Tây Ninh còn dùng song song 2 bảng giá đất của Tây Ninh cũ và Long An cũ. Bản công khai không nói hoàn cảnh ấy có phải là lý do của sai sót hay không; dù sao, nó cũng không làm khoản tiền người dân nộp thừa bớt đi.
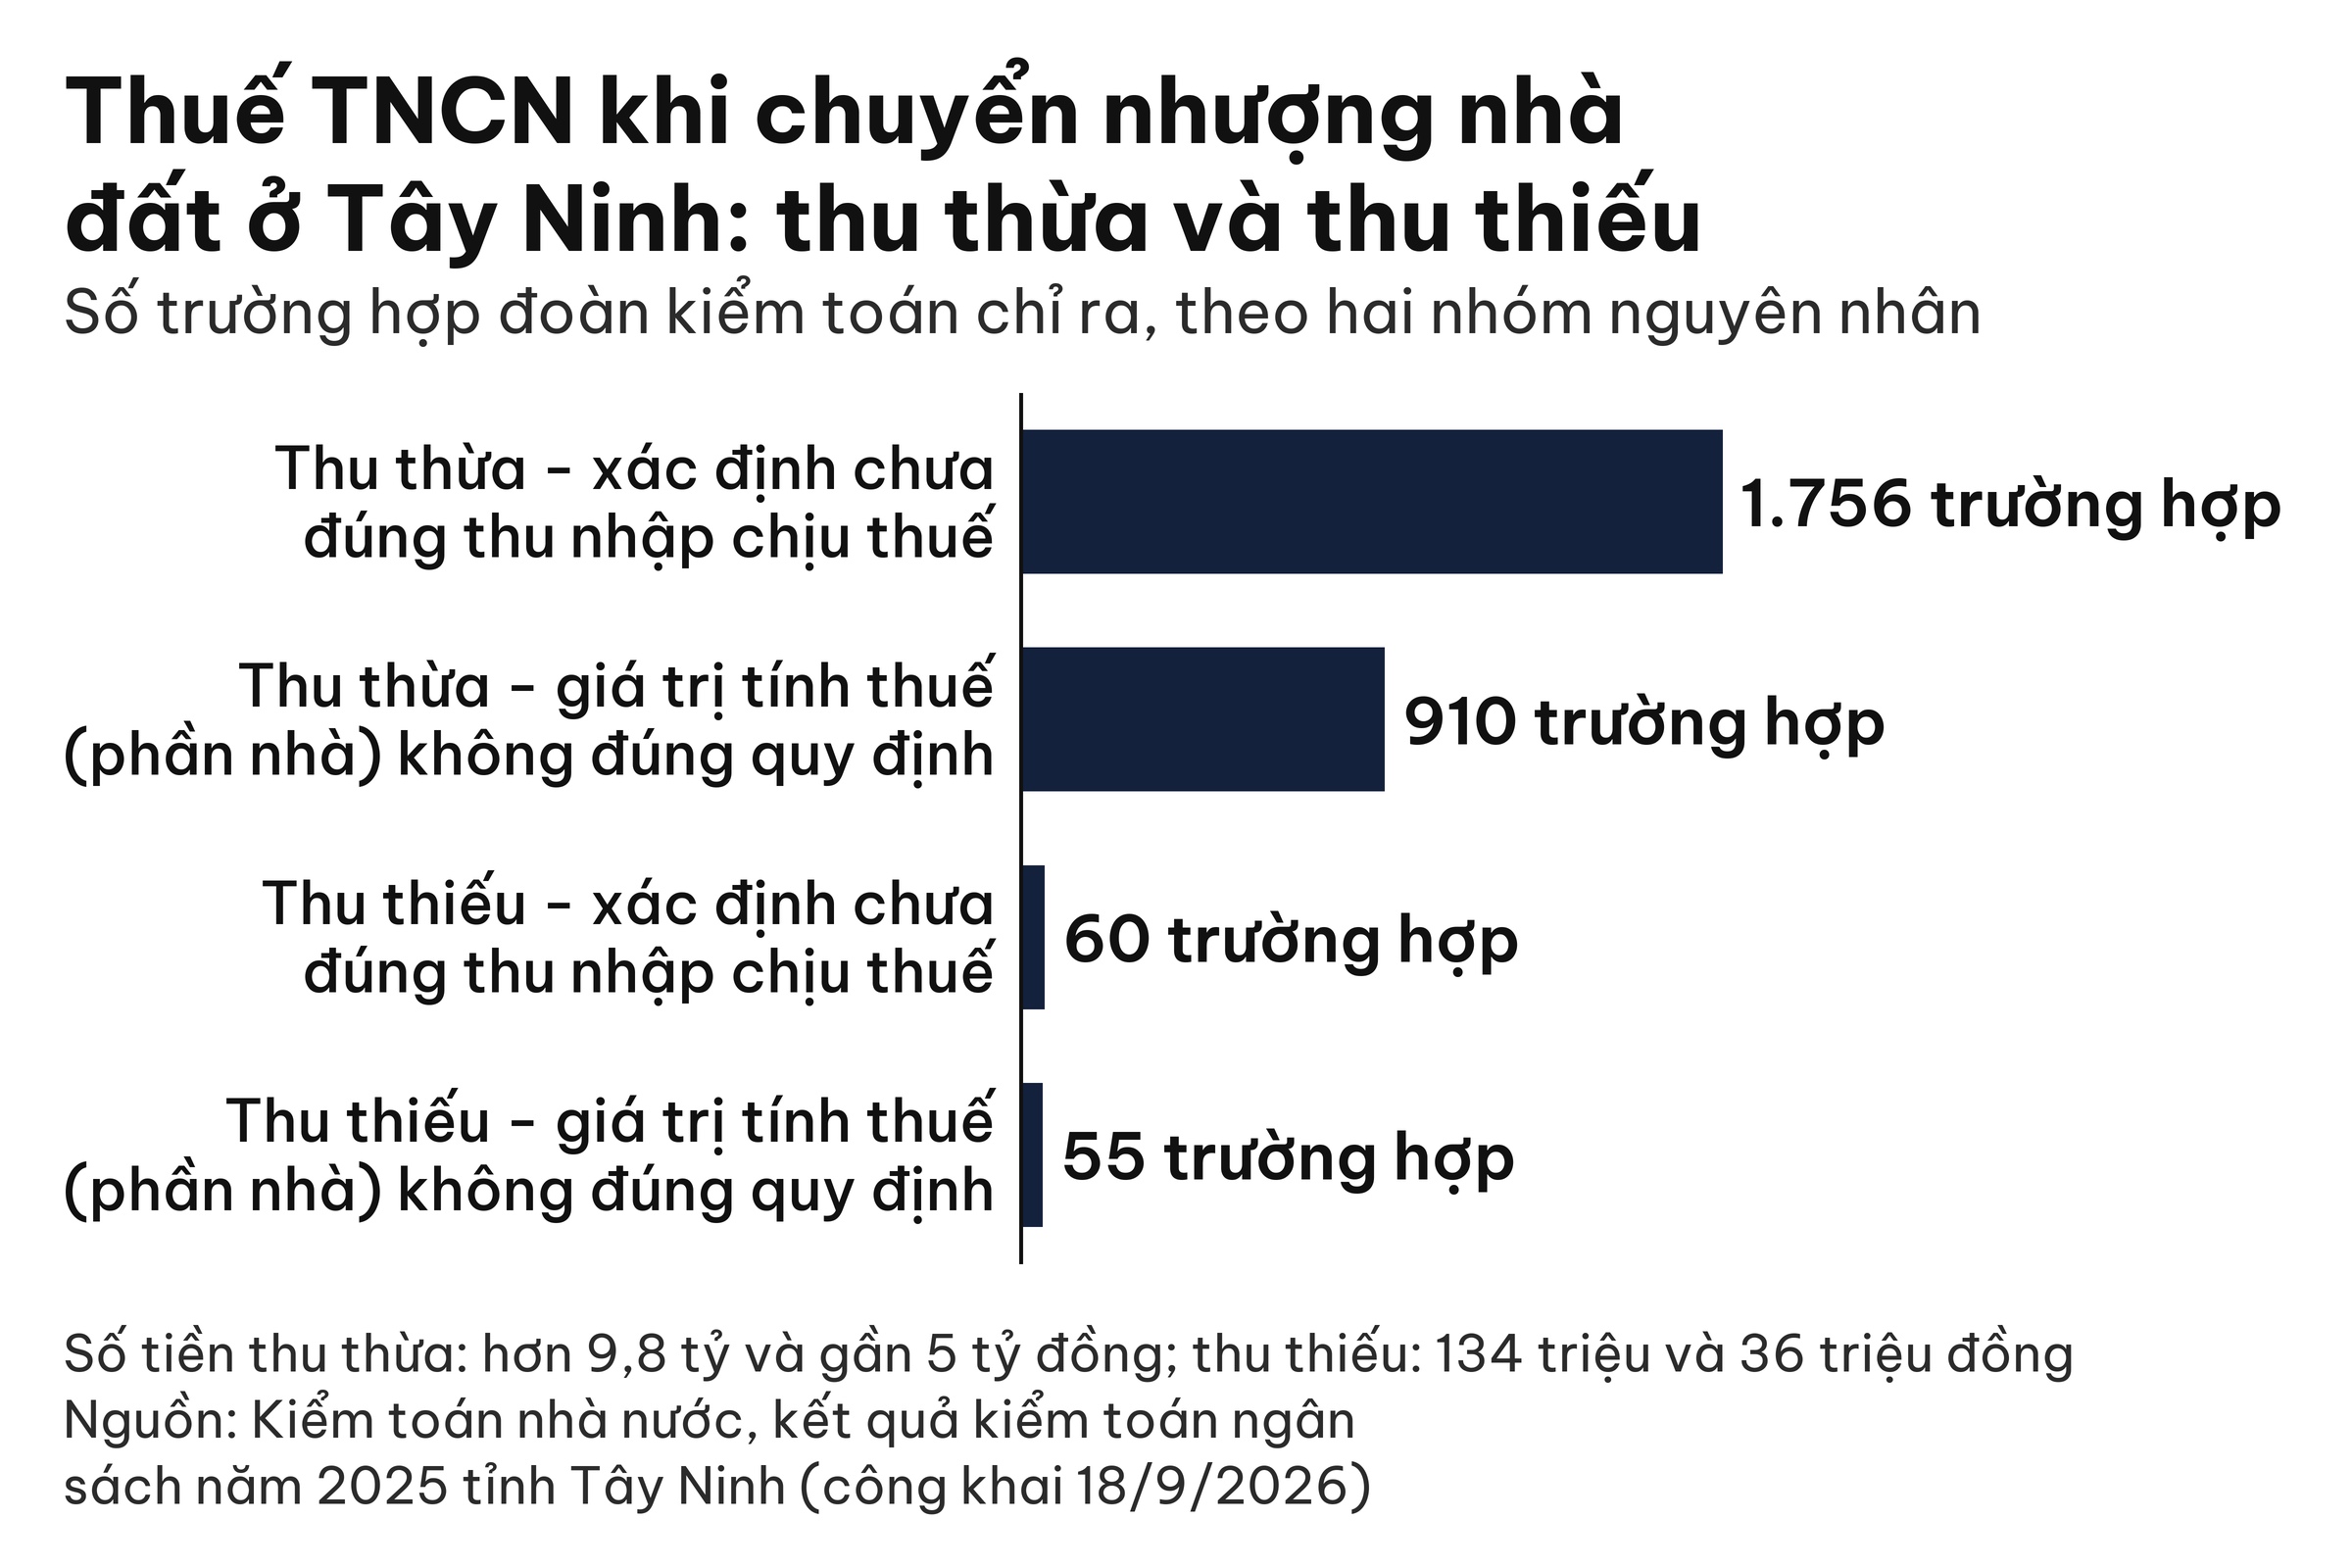
Biểu đồ số trường hợp thu thừa, thu thiếu thuế thu nhập cá nhân khi chuyển nhượng nhà đất ở Tây Ninh theo kết quả kiểm toán
Khoản thừa phải được trả lại
Luật không để người nộp thừa chịu thiệt. Theo Luật Quản lý thuế số 108/2025/QH15, có hiệu lực từ ngày 01/7/2026, tiền thuế nộp thừa được trừ vào khoản thuế người đó còn phải nộp, hoặc được trả lại nếu người đó không còn nợ thuế; người nộp thuế cũng có thể tự đề nghị hoàn trả. Luật chỉ không hoàn trả khi người nộp thuế từ chối nhận lại, hoặc khi khoản nộp thừa đã quá 10 năm kể từ ngày nộp vào ngân sách mà không được bù trừ, không có đề nghị hoàn. Luật Quản lý thuế trước đó cũng giới hạn 10 năm như vậy.
Thời hạn còn dài, điều chưa rõ là người bán đất đã được thông báo mình nộp thừa hay chưa. Ai chỉ bán đất, không kèm nhà, công trình, trong khoảng từ ngày 01/8/2024 đến ngày 30/6/2026 có thể tự đối chiếu: số thuế đúng (nếu không thuộc diện được miễn) bằng 2% giá trị thửa đất theo bảng giá đất tại thời điểm chuyển nhượng (đến hết năm 2025 là bảng giá của Tây Ninh cũ hoặc Long An cũ, tùy nơi có đất). Nộp nhiều hơn, họ có quyền đề nghị cơ quan Thuế hoàn trả. Bán cả nhà lẫn đất thì cách tính phức tạp hơn, nên hỏi thẳng cơ quan Thuế.
Từ ngày 01/7/2026, quy định lại thay đổi. Luật Thuế TNCN số 109/2025/QH15 tính thuế bằng giá chuyển nhượng nhân 2%; Nghị định 253/2026/NĐ-CP xác định giá chuyển nhượng là giá ghi trên hợp đồng, bảng giá đất (nhân hệ số điều chỉnh, nếu có) chỉ dùng khi hợp đồng không ghi giá hoặc ghi thấp hơn. Cách tính "theo giá đất trong bảng giá đất" chỉ tồn tại gần 2 năm, nhưng quy định đổi không làm mất quyền đòi lại những khoản đã nộp thừa trong thời gian ấy.
Từ đầu năm 2026, Thuế tỉnh Tây Ninh đặt trọng tâm chống thất thu trong lĩnh vực bất động sản, xóa tình trạng "hợp đồng hai giá” khai thấp để trốn thuế - một việc cần làm. Kết quả kiểm toán nhắc vế còn lại của mục tiêu "thu đúng, thu đủ” mà ngành Thuế tỉnh đặt ra: yêu cầu ấy dành cho cả hai chiều. Rà soát hồ sơ, thông báo cho từng người và chủ động trả lại khoản thu thừa là cách thuyết phục nhất để người dân tin rằng Luật Thuế được thực thi công bằng với mọi phía.
Quy định về thuế thu nhập cá nhân khi chuyển nhượng quyền sử dụng đất:
- Khoản 1 Điều 14 Luật Thuế thu nhập cá nhân, được sửa đổi bởi Điều 247 Luật Đất đai số 31/2024/QH15 (áp dụng từ ngày 01/8/2024 đến ngày 30/6/2026): "1. Thu nhập chịu thuế từ chuyển nhượng bất động sản được xác định là giá chuyển nhượng từng lần; trường hợp chuyển nhượng quyền sử dụng đất thì thu nhập chịu thuế tính theo giá đất trong bảng giá đất".
- Khoản 1 Điều 14 Luật Thuế thu nhập cá nhân số 109/2025/QH15 (hiệu lực từ ngày 01/7/2026): "1. Thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản của cá nhân cư trú được xác định bằng giá chuyển nhượng nhân (x) với thuế suất 2%".