Một hộ gia đình có thể đủ điều kiện mua nhà tại thời điểm xét duyệt, nhưng điều đó không bảo đảm rằng họ sẽ luôn duy trì được khả năng thanh toán trong 15 hoặc 20 năm tiếp theo. Thu nhập có thể giảm, gia đình có thêm con, phát sinh chi phí chăm sóc người thân hoặc người lao động mất việc. Nếu chính sách chỉ kiểm tra điều kiện mua nhà tại thời điểm ban đầu mà không quan tâm đến những rủi ro sau đó, mục tiêu an sinh có thể trở nên mong manh. Do đó, cần thiết kế chính sách nhà ở theo vòng đời tài chính của hộ gia đình.
Với người lao động mới đi làm, nhà ở cho thuê với chi phí phù hợp thường là lựa chọn hợp lý hơn việc phải vay một khoản tiền lớn ngay lập tức. Với gia đình đã có thu nhập tương đối ổn định, thuê mua có thể tạo ra lộ trình tích lũy để tiến tới sở hữu. Với những hộ gia đình có khả năng tài chính vững hơn, mua nhà ở xã hội theo đúng điều kiện pháp luật có thể giúp ổn định nơi cư trú lâu dài. Trong từng trường hợp, cần tính toán tổng chi phí nhà ở, bao gồm khoản trả góp hoặc tiền thuê, phí quản lý, điện nước, đi lại và các chi phí thiết yếu liên quan. Khả năng thanh toán phải được đánh giá trên thu nhập thực tế còn lại của hộ gia đình sau khi trừ đi các nhu cầu cơ bản, chứ không chỉ dựa trên tổng tiền lương.
Bên cạnh đó, có thể nghiên cứu những cơ chế hỗ trợ có điều kiện đối với hộ gia đình gặp khó khăn tạm thời, như tư vấn tài chính, kết nối việc làm, cơ cấu lại nghĩa vụ thanh toán khi đủ điều kiện pháp luật và hỗ trợ tiếp cận các chương trình an sinh hiện có. Các cơ chế này phải có tiêu chí minh bạch, giới hạn rõ ràng và không tạo ra kỳ vọng rằng mọi khoản nợ đều được Nhà nước bảo lãnh.
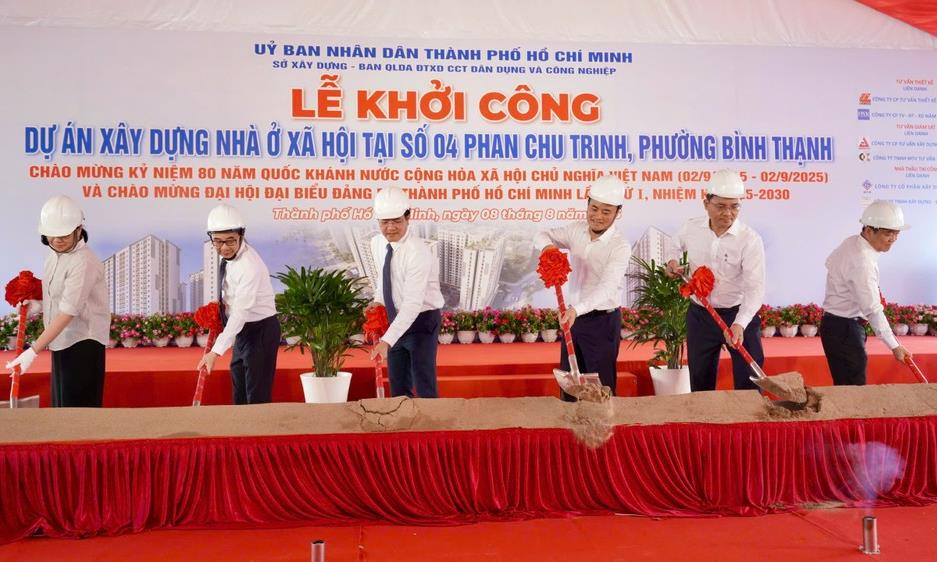
Các đại biểu thực hiện nghi thức khởi công Dự án xây dựng nhà ở xã hội tại số 04 Phan Chu Trinh, phường Bình Thạnh, TPHCM (Ảnh minh họa)
Đối với người thuê nhà, chính sách cũng cần bảo vệ tính ổn định của hợp đồng, minh bạch tiền thuê và các khoản phí, đồng thời duy trì nguồn cung nhà cho thuê phù hợp với thu nhập. Việc phát triển nhà cho thuê có ý nghĩa đặc biệt đối với người lao động di cư, người mới tham gia thị trường lao động và những người chưa có nhu cầu hoặc chưa đủ điều kiện sở hữu nhà. Mục tiêu cuối cùng không phải là làm cho mọi hộ gia đình đều vay được tiền mua nhà, mà là giúp mỗi hộ có một phương án cư trú phù hợp với năng lực tài chính và có khả năng duy trì phương án đó trong những hoàn cảnh khác nhau.
Chuẩn bị cho kỷ nguyên AI, khi năng suất tăng nhưng việc làm có thể thay đổi
Một vấn đề cần được đặt ra ngay từ bây giờ là tác động của tự động hóa và trí tuệ nhân tạo đối với an sinh nhà ở.
Trong những năm tới, nhiều doanh nghiệp có thể gia tăng sản lượng mà không cần tăng tương ứng số lao động. Các công việc lặp lại trong sản xuất, hành chính, kế toán, dịch vụ khách hàng và một số lĩnh vực chuyên môn có thể được tự động hóa một phần hoặc toàn bộ. Điều này không đồng nghĩa với việc tổng số việc làm chắc chắn sẽ giảm, bởi công nghệ cũng tạo ra ngành nghề và nhu cầu mới. Tuy nhiên, sự dịch chuyển giữa các loại việc làm có thể diễn ra nhanh hơn khả năng thích ứng của một bộ phận người lao động.
Đối với an sinh nhà ở, đây là một rủi ro cần được tính toán từ sớm. Một gia đình có thể mua được nhà nhờ công việc hiện tại, nhưng nếu công việc đó biến mất hoặc thu nhập giảm mạnh trong tương lai, khả năng trả góp cũng bị ảnh hưởng. Nếu chính sách nhà ở chỉ dựa trên giả định rằng thu nhập sẽ tăng đều đặn trong suốt thời gian vay, hệ thống có thể bỏ qua những biến động quan trọng của thị trường lao động. Vì vậy, chiến lược việc làm cần chuyển từ tư duy tạo ra một công việc cố định sang xây dựng năng lực duy trì thu nhập trong suốt cuộc đời lao động.
Trước hết, cần giúp người lao động có khả năng chuyển đổi nghề nghiệp. Những chương trình đào tạo ngắn hạn, đào tạo lại và chứng nhận kỹ năng nên được tổ chức linh hoạt, phù hợp với thời gian làm việc của công nhân và người có gia đình. Đào tạo không nên chỉ tập trung vào kỹ năng sử dụng một phần mềm hay thiết bị cụ thể, mà còn phải phát triển năng lực giải quyết vấn đề, giao tiếp, vận hành hệ thống, bảo trì, kiểm soát chất lượng và phối hợp với công nghệ.
Tiếp theo, cần phát triển các công việc bổ trợ cho tự động hóa. Khi sản xuất công nghiệp hiện đại hơn, nhu cầu về bảo trì thiết bị, vận hành hệ thống số, quản lý chất lượng, logistics, an toàn, chăm sóc sức khỏe và các dịch vụ hỗ trợ đời sống vẫn cần được khảo sát và phát triển theo điều kiện thực tế. Các chương trình nhà ở xã hội tại địa phương có thể phối hợp với doanh nghiệp để xác định những nhóm nghề có nhu cầu, tổ chức đào tạo và tạo cơ hội tiếp cận việc làm.
Một yêu cầu khác là không để toàn bộ rủi ro chuyển đổi công nghệ dồn lên người lao động. Doanh nghiệp cần có kế hoạch đào tạo lại khi thay đổi quy trình sản xuất; cơ sở giáo dục nghề nghiệp phải cập nhật chương trình; cơ quan quản lý cần theo dõi những ngành có nguy cơ mất việc và tổ chức kết nối việc làm phù hợp. Các chính sách bảo hiểm và hỗ trợ thất nghiệp cũng cần được vận hành hiệu quả để người lao động có thời gian chuyển đổi mà không lập tức rơi vào khủng hoảng tài chính gia đình. Về dài hạn, có thể nghiên cứu những cơ chế khuyến khích doanh nghiệp chia sẻ một phần lợi ích tăng năng suất với người lao động thông qua tiền lương, đào tạo, phúc lợi và điều kiện làm việc. Đây không phải là yêu cầu chia đều mọi kết quả kinh doanh, mà là cách tạo điều kiện để người lao động có khả năng tham gia vào quá trình phát triển kinh tế do chính sức lao động và công nghệ cùng tạo ra.
Khi năng suất tăng, xã hội có thêm nguồn lực để phát triển. Nhưng để nguồn lực đó chuyển hóa thành an sinh nhà ở, cần có những cơ chế kết nối giữa tăng trưởng năng suất, chất lượng việc làm, thu nhập và khả năng chi trả của hộ gia đình.
Mỗi địa phương cần có một chương trình an sinh nhà ở gắn với việc làm và thu nhập
Những định hướng trên chỉ có thể đi vào thực tế khi được chuyển thành chương trình cụ thể ở cấp địa phương. Không thể áp dụng một mô hình việc làm giống nhau cho mọi khu nhà ở xã hội, bởi cơ cấu kinh tế, mức thu nhập, nhu cầu lao động và khả năng phát triển của từng địa bàn khác nhau.
Có thể hình dung một chương trình an sinh nhà ở cấp địa phương gồm năm hợp phần có quan hệ trực tiếp với nhau. Xác định hộ gia đình cần nhà, nơi làm việc hiện tại, mức thu nhập, nhu cầu tuyển dụng và thời gian đi lại. Từ đó xác định quy mô, vị trí và loại hình nhà ở phù hợp. Kết nối các doanh nghiệp, khu công nghiệp, cơ sở dịch vụ và đơn vị tuyển dụng với cư dân. Công bố nhu cầu tuyển dụng, yêu cầu kỹ năng và mức thu nhập thực tế để người lao động lựa chọn. Tổ chức đào tạo theo nhu cầu tuyển dụng, hỗ trợ người lao động nâng kỹ năng, chuyển việc hoặc trở lại thị trường lao động sau thời gian thất nghiệp.
Phát triển nhà cho thuê, thuê mua, tư vấn tài chính hộ gia đình và kết nối các chương trình bảo hiểm, trợ giúp xã hội khi người dân gặp khó khăn. Theo dõi việc làm, thu nhập, chi phí nhà ở, tỷ lệ sử dụng nhà và tình trạng khó khăn tài chính để điều chỉnh chương trình theo nhu cầu thực tế.
Điểm quan trọng là chương trình này không nên trở thành một bộ máy hành chính mới, với nhiều báo cáo nhưng ít tác động. Có thể sử dụng dữ liệu quản lý hiện có, các tổ chức dịch vụ việc làm, doanh nghiệp, cơ sở đào tạo và đơn vị quản lý nhà ở để phối hợp thực hiện. Mỗi bên cần có trách nhiệm rõ ràng, có nguồn lực thực hiện và có kết quả để đánh giá.
Đối với các dự án nhà ở xã hội mới, chủ đầu tư cần cung cấp thông tin về nhóm cư dân mục tiêu, khả năng tiếp cận việc làm và chi phí sinh hoạt dự kiến. Địa phương cần xác định những chương trình phát triển kinh tế có thể hỗ trợ nhu cầu việc làm của khu dân cư. Doanh nghiệp cần tham gia xác định nhu cầu nhân lực và phối hợp đào tạo khi có khả năng. Các cơ sở giáo dục nghề nghiệp cần gắn chương trình học với nhu cầu thực tế thay vì chỉ cung cấp chứng chỉ.
Để bảo đảm tính thực chất, chương trình an sinh nhà ở gắn với việc làm cần có những chỉ tiêu đánh giá rõ ràng. Những chỉ tiêu dưới đây là đề xuất để các địa phương lựa chọn, hiệu chỉnh theo điều kiện thực tế; không phải các mức bắt buộc đã được pháp luật quy định. Các chỉ tiêu phải được theo dõi theo thời gian và phân biệt giữa các nhóm dân cư. Một hộ gia đình có hai người đi làm không thể được đánh giá giống hộ chỉ có một lao động đang nuôi con nhỏ. Người lao động trẻ mới ra trường có nhu cầu khác với người trung niên cần chuyển đổi nghề. Các hộ có người khuyết tật hoặc người cần chăm sóc dài hạn cũng cần được xem xét theo điều kiện cụ thể.
Đặc biệt, không nên đánh giá hiệu quả chương trình chỉ bằng số lượng việc làm được thông báo hoặc số người tham gia đào tạo. Cần xác định có bao nhiêu người thực sự tìm được việc, có bao nhiêu người duy trì được công việc, thu nhập thay đổi như thế nào và sự thay đổi đó có giúp gia đình ổn định nơi ở hay không. Khi có dữ liệu đủ tin cậy, địa phương mới có thể xác định chính sách nào thực sự tạo ra kết quả, chính sách nào cần điều chỉnh và nguồn lực nên được ưu tiên ở đâu.
Những điều bình dị ấy đang được nối dài từ sự chung tay của Công ty TNHH MTV Xổ số kiến thiết Sóc Trăng, nơi hiệu quả kinh doanh không chỉ thể hiện qua những con số đóng góp ngân sách, mà còn được gửi gắm vào các chương trình an sinh xã hội, bằng trách nhiệm và tấm lòng đối với cộng đồng.
(CATP) Để giải quyết bài toán "làm thế nào để người dân có thể tiếp cận nhà ở với chi phí phù hợp", thì cần phải đi sâu vào một vấn đề có tính quyết định hơn, đó là làm thế nào để người dân có công việc ổn định, có thu nhập đủ sống và tích lũy, đồng thời có khả năng duy trì nơi ở trong suốt cuộc đời lao động của mình.